Digitální banka Revolut si věří až na 150 milionů klientů v Evropě. Nejde jí ale jen o počet zákazníků. Chce, aby ji stále více lidí používalo jako hlavní banku, nechávalo si do ní posílat výplatu a vyřizovalo přes ni každodenní finance. K tomu potřebuje širší nabídku služeb i silnější postavení na místních trzích. V Česku přitom stále nenabízí ani místní číslo účtu a hypotéky tu v dohledné době ani nechystá. Přesto do konce roku doufá v překročení hranice 1,5 milionu českých klientů.
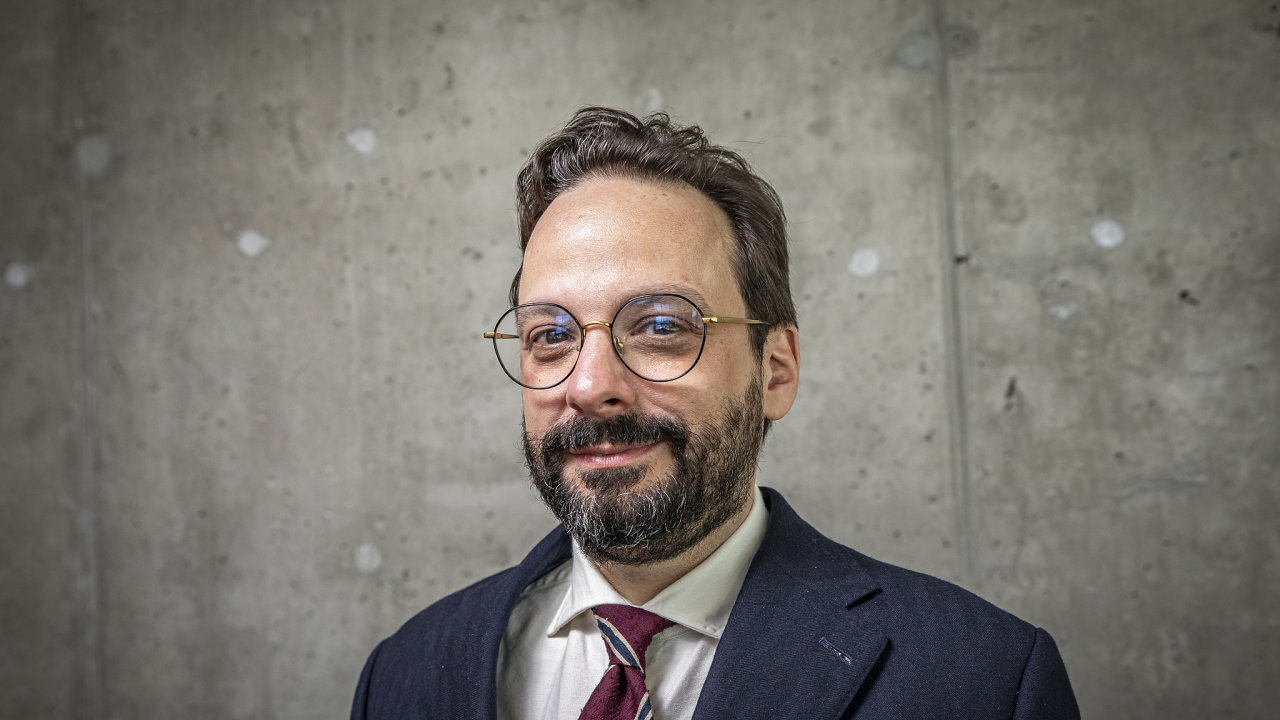
Na rozdíl od tradičních bank však Revolut nechce stavět svůj byznys především na úvěrech. Ty odpovídají pouhým šesti procentům jeho vkladů, zatímco tři čtvrtiny příjmů Revolutu tvoří poplatky a provize. Šéf Revolut Bank Kuba Fast vysvětluje, proč banka raději omezuje rizika a proč je přesvědčený, že za deset let budou všechny významné evropské retailové banky do jisté míry fungovat jako Revolut.
Rychlý růst má ovšem i odvrácenou stranu. Komplikuje řízení rizik a banka čelí nepříjemným otázkám kolem bezpečnosti. Při nedávném útoku získali podvodníci pomocí falešných úředních žádostí údaje o 680 klientech. Fast popisuje, co Revolut po incidentu změnil, jak kontroluje řízení rizik uvnitř firmy a proč podle něj tradiční konkurence jeho náskok jen těžko smaže.
Co se dočtete dál
- Kdy Revolut nabídne česká čísla účtů.
- Co rozhodne o tom, zda Revolut začne nabízet hypotéky také v Česku.
- Proč se banka nechce příliš pouštět do úvěrování.
- Co Revolut udělal po úniku údajů o 680 klientech a jak se brání telefonním podvodníkům.
- Jak banka využívá vlastní umělou inteligenci.
- Proč tradiční banky podle Fasta ztrácejí náskok a jakou budoucnost mají platby bez karet.
- Veškerý obsah
- Bez reklam
- Mobilní aplikace
- Veškerý obsah
- Bez reklam
- Mobilní aplikace
- Veškerý obsah
- Bez reklam
- Mobilní aplikace
 Více informací ze světa ekonomiky, investic, technologií, práva či lifestylu si přečtěte v
aktuálním vydání týdeníku Ekonom.